Domain dieselautos.de kaufen?
Wir ziehen mit dem Projekt
dieselautos.de um.
Sind Sie am Kauf der Domain
dieselautos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieselautos.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Fahrzeug Werkzeug, Kraftstoff-Einspritzdruck-Prüfer-SetDieses professionelle Einspritzdruckprüfer-Set enthält Adapter, Schläuche, Klemmen und Anschlüsse, die für mechanische und elektronische Benzineinspritzsysteme sowie für die meisten PKWs und LKWs weltweit geeignet sind. Es verfügt über eine Hochdruckanzeige mit Doppel-Manometer von 0 bis 140 PSI bzw. 0 bis 10 bar für eine genaue Prüfung des Öldrucks. Dieses Set enthält ein umfassendes Set an Adaptern und Zubehör für moderne Einspritzsysteme. Die Komponenten sind mit einem Schnellverschluss und einem Sicherheitsventil ausgestattet, um ein versehentliches Ablassen des unter Druck stehenden Kraftstoffs zu verhindern. Dieses aus hochwertigem Material gefertigte Werkzeugset ist äusserst langlebig. Zusätzlich wird der Bausatz in einem blasgeformten Aufbewahrungskoffer geliefert, um die Aufbewahrung und den Transport zu vereinfachen. Aufbewahrungskoffer-Farbe: Rot; Material: Kupfer, Gummi, Kunststoff; Manometer: 140 PSI, 0-10 bar; Entworfen, um den Kraftstoffeinspritzdruck an Autos und LKWs leicht zu überprüfen; Lieferung inklusive Aufbewahrungskoffer. Paket beinhaltet: 1 x Kraftstoffprüfer-Manometer; 1 x gerade Stange; 1 x gebogene Stange; 1 x Abschlag; 11 x Verbindungswerkzeuge; 2 x weiche Schlauchschelle; 1 x Werkzeug zum Entfernen des Ventilkerns; 5 x Reifenventileinsätze.36,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkung der Abgasrückführung auf Leistung und Emissionen in einem mit Bl betriebenen CI-Motor, Taschenbuch von Hardik Charola, Verlag Unser Wissen,Auswirkung Der Abgasrückführung Auf Leistung Und Emissionen In Einem Mit Bl Betriebenen Ci-motor, Taschenbuch Von Hardik Charola, Verlag Unser Wissen, 978-620-8-68863-9, Seitenanzahl: 6439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
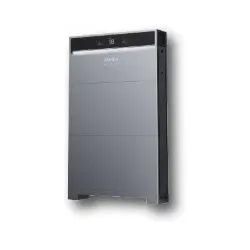
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Anker 'X1-H12K-T 3-Phasen-Leistung '(0% MwSt §12 III UstG)Gewicht: 134 kg Nennleistung: 12.000 W Min. MPP-Spannung: 75 V Max. MPP-Spannung: 550 V DC-Startspannung: 75 V Min. DC-Arbeitsspannung: 600 V Max. Eingangsspannung: 600 V Max. DC-Leistung: 10.000 W Max. AC-Eingangsleistung: 5.500 W4949,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fahrzeug Werkzeug, Kraftstoff-Einspritzdruck-Prüfer-SetDieses professionelle Einspritzdruckprüfer-Set enthält Adapter, Schläuche, Klemmen und Anschlüsse, die für mechanische und elektronische Benzineinspritzsysteme sowie für die meisten PKWs und LKWs weltweit geeignet sind. Es verfügt über eine Hochdruckanzeige mit Doppel-Manometer von 0 bis 140 PSI bzw. 0 bis 10 bar für eine genaue Prüfung des Öldrucks. Dieses Set enthält ein umfassendes Set an Adaptern und Zubehör für moderne Einspritzsysteme. Die Komponenten sind mit einem Schnellverschluss und einem Sicherheitsventil ausgestattet, um ein versehentliches Ablassen des unter Druck stehenden Kraftstoffs zu verhindern. Dieses aus hochwertigem Material gefertigte Werkzeugset ist äusserst langlebig. Zusätzlich wird der Bausatz in einem blasgeformten Aufbewahrungskoffer geliefert, um die Aufbewahrung und den Transport zu vereinfachen. Aufbewahrungskoffer-Farbe: Rot; Material: Kupfer, Gummi, Kunststoff; Manometer: 140 PSI, 0-10 bar; Entworfen, um den Kraftstoffeinspritzdruck an Autos und LKWs leicht zu überprüfen; Lieferung inklusive Aufbewahrungskoffer. Paket beinhaltet: 1 x Kraftstoffprüfer-Manometer; 1 x gerade Stange; 1 x gebogene Stange; 1 x Abschlag; 11 x Verbindungswerkzeuge; 2 x weiche Schlauchschelle; 1 x Werkzeug zum Entfernen des Ventilkerns; 5 x Reifenventileinsätze.36,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für Ustg
-
Auswirkung der Abgasrückführung auf Leistung und Emissionen in einem mit Bl betriebenen CI-Motor, Taschenbuch von Hardik Charola, Verlag Unser Wissen,Auswirkung Der Abgasrückführung Auf Leistung Und Emissionen In Einem Mit Bl Betriebenen Ci-motor, Taschenbuch Von Hardik Charola, Verlag Unser Wissen, 978-620-8-68863-9, Seitenanzahl: 6439,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
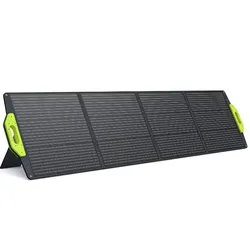
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.